
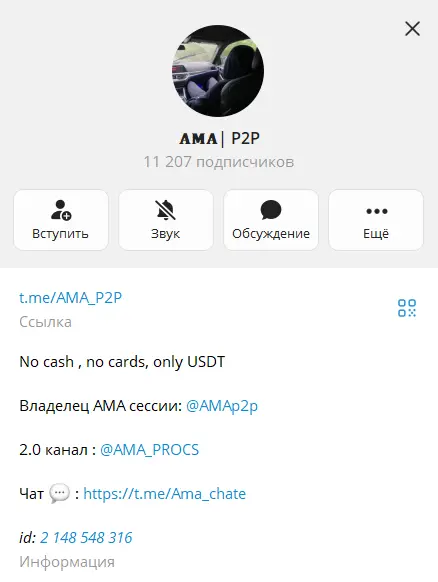
AMA | P2P позиционируется как крупное сообщество о P2P-арбитраже, криптовалютах и инвестициях. В публичном описании указан основной владелец проекта и сразу дана ссылка на второй канал AMA | PROCS, который принадлежит той же экосистеме. Аудитория основного ресурса летом 2026 года составляла около 12 тысяч подписчиков.
На первый взгляд это может выглядеть как профессиональное P2P-комьюнити.
Но достаточно изучить реальные публикации, чтобы картинка стала значительно неприятнее.
Здесь обсуждаются «фермы карт», способы продлить срок жизни банковских аккаунтов, работа с большим количеством реквизитов, мануалы под конкретные банки, методы поведения при финансовом мониторинге и платное обучение новичков.
Причём часть рекомендаций выглядит не как обычная оптимизация P2P-бизнеса, а как попытка сделать деятельность менее заметной для банковских антифрод-систем.
Карта должна выглядеть как карта «обычного клиента»
В архиве AMA | P2P, актуальном на 22 июня, 2026 года, сохранялась отдельная инструкция под названием «Рекомендации работы по ферме».
Смысл публикации предельно показательный.
Автор советует специальным образом формировать бытовую активность по банковским картам, выдерживать интервалы, чередовать периоды работы и отдыха и предпринимать дополнительные меры перед снятием наличных.
В конце автор сам объясняет цель этих действий: имитация поведения обычного банковского клиента якобы способна увеличить срок жизни карт «в разы».
Вот здесь можно практически заканчивать дискуссию о том, насколько «белым» выглядит такое обучение.
Если операция полностью прозрачна для банка и соответствует нормальному использованию счёта, зачем специально имитировать поведение обычного клиента?
Сам язык публикации выдаёт проблему.
Цель уже не просто выгодно купить и продать USDT. Цель состоит в том, чтобы банковская система определённым образом воспринимала активность аккаунта и не ограничивала его как можно дольше.
В 2026 году подобные игры особенно опасны.
Банк России прямо указывает, что банки обязаны анализировать операции на признаки мошенничества. С 1 января, 2026 года, количество таких критериев увеличено с шести до двенадцати. Среди них есть нетипичность операции по сумме, периодичности или времени совершения, данные об устройствах и сведения о получателях средств.
Получается почти комичная ситуация: регулятор совершенствует системы обнаружения нетипичной активности, а AMA учит аудиторию, как сделать карту внешне более похожей на обычного клиента.
Для нас это огромный красный флаг.
«Внутренний арбитраж» может закончиться спором на Bybit
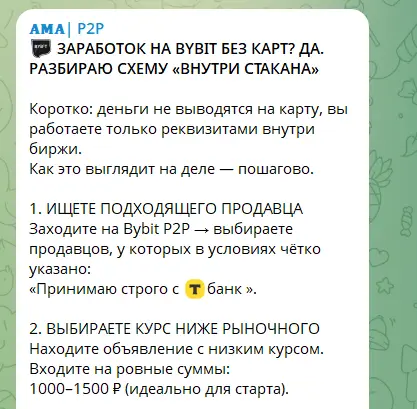
В том же архиве AMA | P2P находится схема заработка «внутри стакана».
Суть в том, что пользователь пытается заработать на разнице P2P-курсов, используя реквизиты участников сделок таким образом, чтобы самому не прогонять деньги через собственную карту.
На бумаге выглядит хитро.
Проблема в правилах самой Bybit.
Платформа прямо запрещает сторонние платежи и требует, чтобы имя владельца банковского счёта совпадало с верифицированным именем пользователя Bybit. Биржа отдельно предупреждает не переводить деньги на банковский аккаунт третьего лица.
То есть привлекательная «связка без карт» может упираться не в гениальность арбитражника, а в банальное нарушение правил P2P-площадки.
А последствия уже ложатся на ученика: спор по сделке, запрос дополнительных доказательств, отмена операции, ограничения аккаунта и разбирательства с платежом.
Особенно иронично это выглядит на фоне того, что в платном обучении AMA возможность получить мейкерский статус на Bybit использовалась как один из бонусов.
Сначала проект учит работать на площадке.
Потом часть распространяемых схем оказывается крайне спорной уже с точки зрения правил самой площадки.
Новичкам продают доходность в десятки процентов за несколько дней
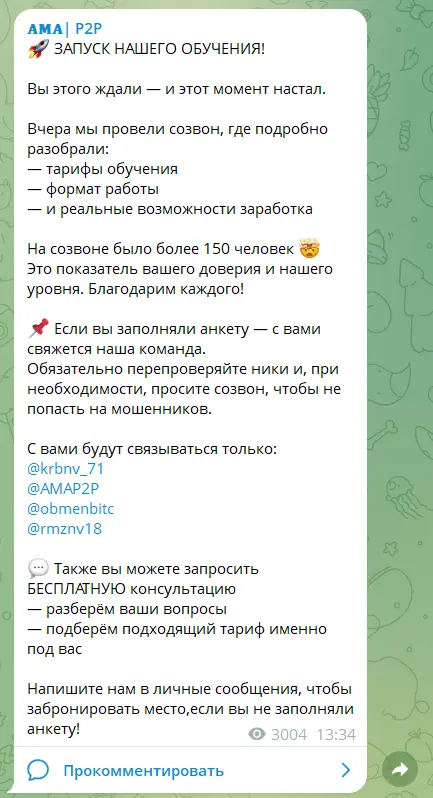
Весной 2026 года команда запустила платное обучение P2P.
Базовый тариф стоил 12 000 рублей, расширенный 30 000 рублей. В программу включались российские и международные направления, созвоны, кураторы, закрытое сообщество и готовые «связки».
Под конец продаж включилась классическая инфобизнес-механика срочности: тариф за 30 тысяч рублей временно предлагали за 10 тысяч в последние часы набора.
Но значительно интереснее маркетинг результатов учеников.
В материалах запуска демонстрировались новички с депозитом около 30 000 рублей, которым приписывались результаты в $139 и $230 всего за три дня работы. Ранее публиковались и столь же агрессивные показатели за первые дни обучения.
Давайте просто посмотрим на масштаб.
$230 прибыли с капитала примерно в 30 тысяч рублей за три дня означает доходность, которая для обычного инвестирования выглядит фантастической.
Если подобные показатели действительно воспроизводимы и устойчивы, обладателю такой системы вообще странно заниматься продажей обучения за 12–30 тысяч рублей.
Но для продажи курса цифры подходят идеально.
Новичок видит человека с таким же небольшим депозитом.
Видит результат за несколько дней.
Видит готовые связки.
И начинает считать будущую прибыль ещё до того, как столкнулся с блокировками, грязными платежами, изменением спредов, лимитами банков и заморозкой реквизитов.
Независимой подтверждённой статистики всех учеников вместо отдельных успешных кейсов мы не обнаружили.
Второй канал AMA выглядит ещё хуже
Сам AMA | P2P официально указывает AMA | PROCS как свой второй канал. В описании второго ресурса также прямо сказано, что его владельцем является тот же AMA, а основой проекта является AMA | P2P. Это одна экосистема, поэтому отделять их друг от друга было бы искусственно.
И вот здесь начинается самое интересное.
15 августа, 2026 года, в AMA | PROCS автор опубликовал собственный «финмониторинг» банков: какие направления сейчас работают, где идут ограничения и какие комбинации используются.
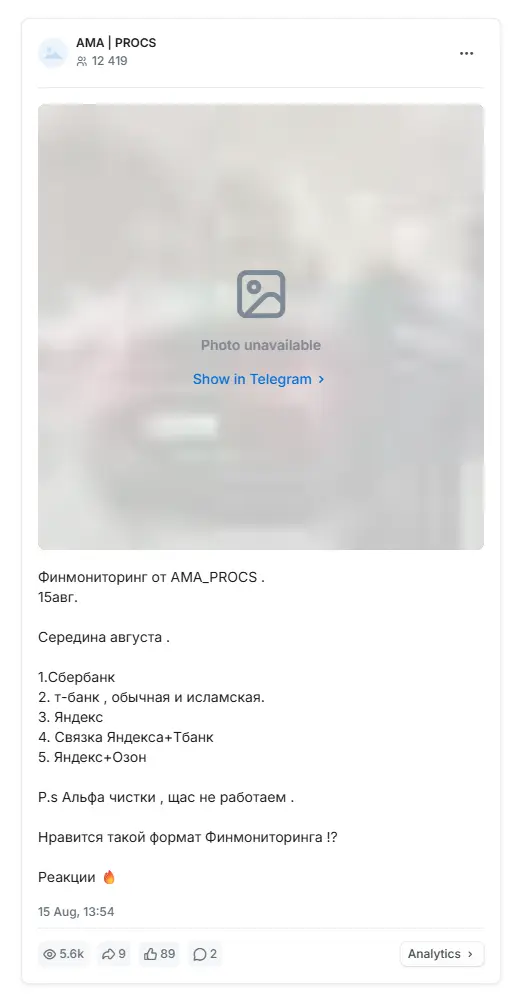
Рядом находится большой мануал по работе с Т-Банком.
Мы специально не будем перепечатывать его пошагово.
Достаточно самой логики.
Пользователю объясняют, как подготовить банковский аккаунт, как формировать определённый профиль активности и какими объёмами ограничивать операции. А если банковская система запрашивает дополнительную проверку, среди предложенных вариантов фигурируют «отрисовка» и использование «чистых сканов».
Это уже очень далеко от классического объяснения P2P-арбитража.
Нормальное прохождение банковской проверки предполагает подтверждение реального происхождения операций и предоставление достоверных документов.
Когда финансовое сообщество вместо этого обсуждает подготовленные «отрисовки» и чужие либо заранее заготовленные сканы, это выглядит как обучение тому, как пройти фильтр банка, а не как честно объяснить банку происхождение платежей.
Даже без попытки юридически квалифицировать каждую такую операцию этого более чем достаточно, чтобы считать проект крайне сомнительным.
Внутри экосистемы спокойно используется слово «дроп»
На этом всё не заканчивается.
В архиве связанного канала сохранился отдельный банковский мануал, где прямо фигурирует устройство «дропа», подготовка SIM-карты, использование банковского аккаунта и дальнейшая обработка значительных потоков платежей. Сам тематический профиль канала содержит большое количество публикаций по ключевым словам «ферма», «реквизит», «снятие», «дроп», «пластик».
В российском финансовом контексте 2026 года это совсем не безобидный сленг.
24 июня, 2025 года, статья 187 УК РФ была дополнена новыми положениями об ответственности за передачу и использование электронных средств платежа для неправомерных операций. Для отдельных составов предусмотрено до шести лет лишения свободы. Закон отдельно охватывает ситуации с передачей доступа к платежным средствам и совершением неправомерных операций лицом, которое не является стороной договора с банком.
Это не означает, что любое P2P или любая передача реквизитов автоматически является преступлением.
Но проект, который в 2026 году нормализует «дропов», фермы банковских аккаунтов и методы продления их жизни, заводит новичка в среду с совершенно другим уровнем риска, чем обычная покупка криптовалюты.
Одного проблемного перевода может быть достаточно, чтобы вместо расчёта спреда человек начал объяснять банку происхождение денег и связь с отправителем.
Сам Банк России делает такие «фермы» всё менее жизнеспособными
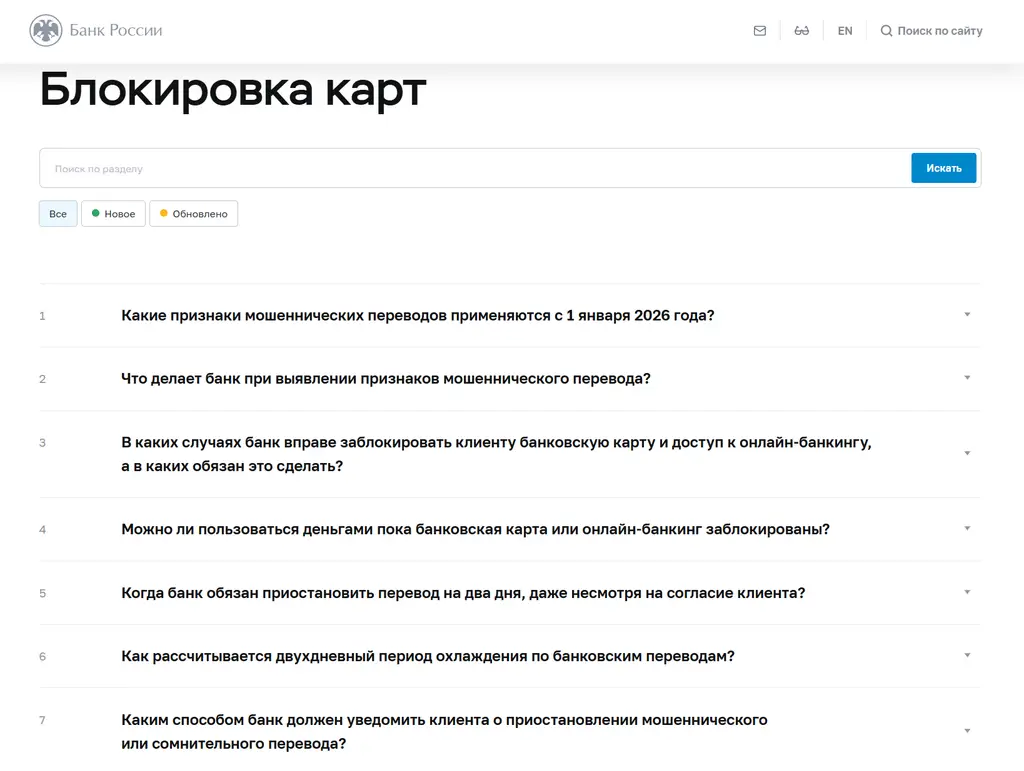
С 1 сентября, 2025 года, если сведения о человеке или его платежных средствах находятся в базе Банка России о мошеннических операциях, банк обязан отказать ему в выдаче новых электронных средств платежа. В определённых случаях уже существующие карты и онлайн-банкинг также могут быть ограничены или заблокированы.
Получается, AMA продаёт аудитории направление, где одним из основных операционных навыков фактически становится борьба за то, чтобы карта как можно дольше оставалась рабочей.
Это прекрасно характеризует качество самого «бизнеса».
У устойчивой бизнес-модели KPI обычно выглядит как прибыль, маржа, количество клиентов или снижение расходов.
Здесь одним из центральных показателей становится «срок жизни карты».
А ещё автор торгует самими каналами
Есть ещё одна деталь, которая окончательно разрушает романтику «авторского P2P-сообщества».
В архиве AMA | P2P автор прямо писал, что его цель состоит в выкупе каналов рынка P2P и процессинга и что через его руки уже проходили 20–30 каналов.
Рядом регулярно публиковались предложения о продаже Telegram-каналов и чатов за несколько сотен долларов. Потенциальному покупателю даже объяснялось, насколько быстро стоимость канала можно отбить рекламой и использовать приобретённую аудиторию для развития «личного бренда».
Это очень важный момент.
Если P2P-канал можно просто купить вместе с подписчиками и на следующий день начать строить на нём «личный бренд», сам размер аудитории перестаёт быть хоть каким-то доказательством компетенции автора.
Сегодня перед вами эксперт.
Завтра канал продаётся.
Послезавтра те же подписчики уже прогреваются под другого владельца.
При этом именно доверие аудитории является главным активом, который здесь фактически перепродаётся.
Вывод
AMA | P2P выглядит крайне сомнительным проектом, который мы рекомендуем обходить стороной.
Причём проблема намного глубже обычного инфобизнеса с дорогим курсом.
Сам канал учит пользователей управлять «фермами карт» и имитировать поведение обычного клиента банка ради увеличения срока жизни реквизитов.
В связанном канале публикуются мануалы по работе с банковскими аккаунтами, обсуждаются «дропы», а при банковских проверках фигурируют «отрисовки» и «чистые сканы».
Некоторые P2P-схемы выглядят спорно уже относительно официальных правил самой Bybit.
Новичкам при этом продают обучение через крайне высокие результаты отдельных учеников за несколько дней.
А сам владелец открыто занимается покупкой и продажей P2P-каналов, фактически превращая экспертные сообщества и их аудиторию в товар.
Совокупности этих признаков более чем достаточно.
AMA | P2P нельзя воспринимать как обычный образовательный канал о безопасном криптовалютном арбитраже.
Это экосистема, где значительная часть «экспертизы» вращается вокруг того, как дольше эксплуатировать банковские реквизиты, обходить ограничения и масштабировать денежные потоки в условиях, когда сами банки пытаются такую активность обнаруживать.
Если для заработка вам сначала приходится учиться выглядеть для банка как обычный клиент, хотя обычным клиентом вы не являетесь, возможно, проблема не в банке.
Возможно, проблема в самом «бизнесе», который вам продают.
Отзывы пользователей о AMA | P2P
Пока нет комментариев о AMA | P2P. Поделитесь опытом — это поможет другим читателям.